SECCIONES
BAJA
NEWS
22-01-2026
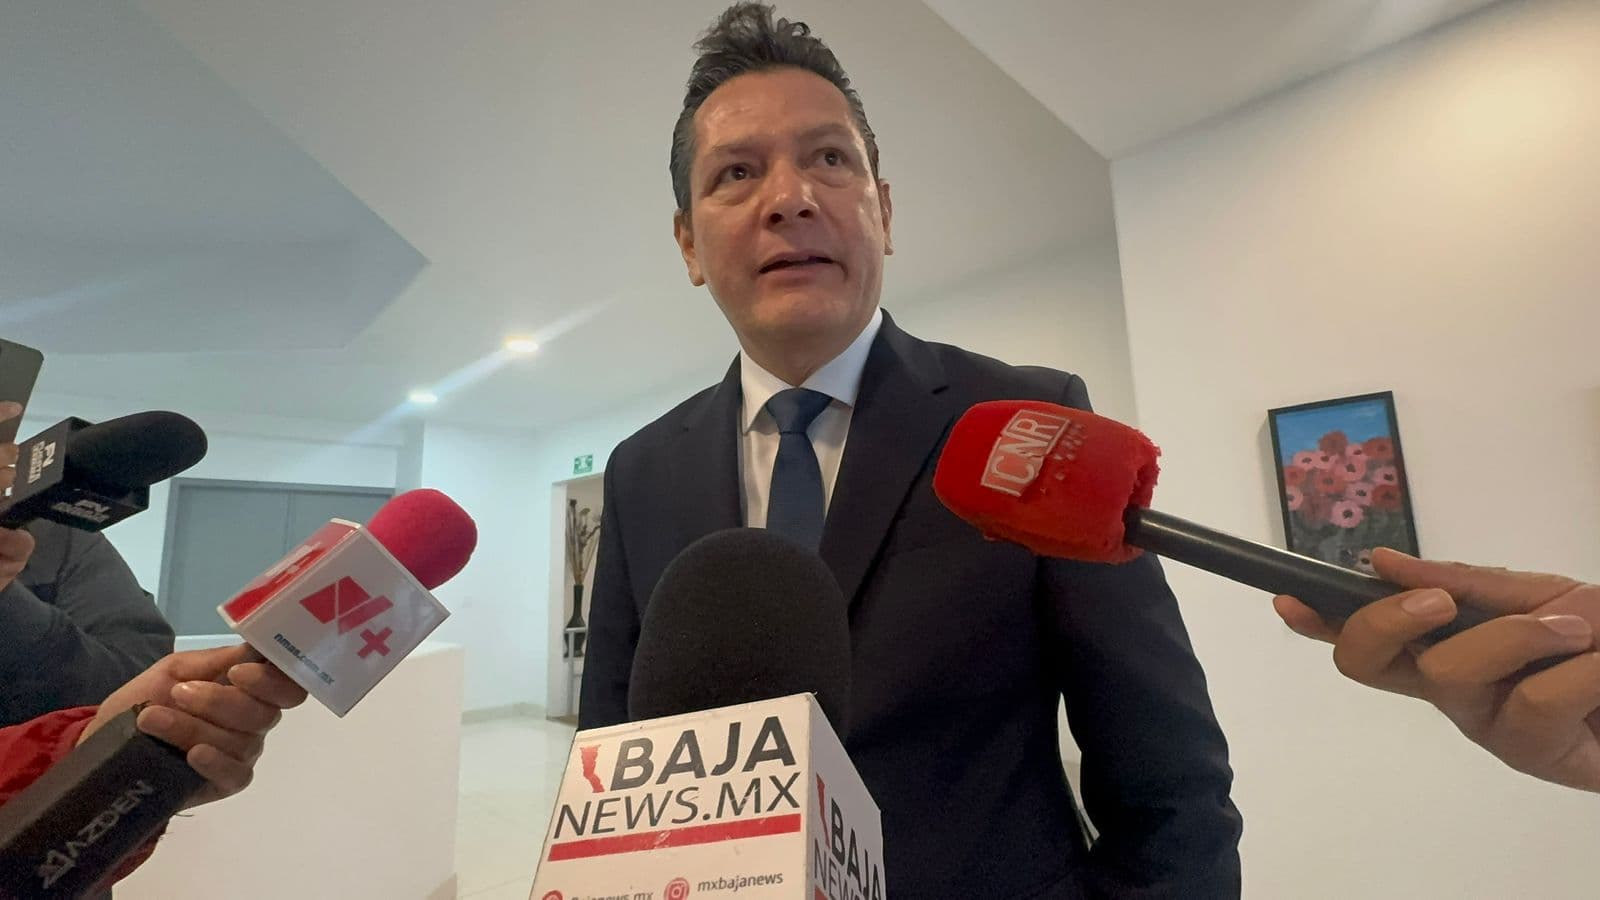
Foto: Baja News
El doctor Adolfo Solís Farías alerta que el artículo 113 Bis criminaliza prácticas fiscales y traslada problemas financieros al terreno penal
El doctor Adolfo Solís Farías, especialista en materia fiscal, advirtió que las recientes disposiciones legales en materia tributaria representan un riesgo grave para los contribuyentes, al incorporar la prisión preventiva oficiosa en conductas que tradicionalmente no eran tratadas como delitos penales. Explicó que, por regla general, los delitos fiscales no están contemplados dentro del artículo 167 del Código Nacional de Procedimientos Penales, por lo que no ameritan esta medida cautelar extrema.
Te puede interesar: Cambio de mando en la Guardia Nacional reúne a autoridades en Tijuana
Sin embargo, señaló que la creación del artículo 113 Bis modificó de fondo este escenario jurídico, al establecer que cualquier persona que adquiera, venda, expida o dé efectos fiscales a un comprobante considerado falso o presuntamente emitido por una facturera podría enfrentar un delito que incluso se vincula con el artículo 19 de la Constitución, el cual prevé la prisión preventiva oficiosa. Para el especialista, esta ruta es profundamente preocupante.
Solís Farías subrayó que los problemas fiscales no deben resolverse mediante el miedo ni a través del encarcelamiento, ya que “los delitos fiscales, los problemas fiscales, se deben de resolver desde la ciencia financiera, no desde la ciencia penal”. A su juicio, México está optando por una estrategia equivocada al intentar corregir fallas del sistema financiero mediante herramientas punitivas, lo que abre la puerta a la discrecionalidad y al abuso de la autoridad.
Te puede interesar: Abogados de Baja California exigen al Estado frenar la violencia y garantizar seguridad para toda la ciudadanía
Como ejemplo, citó la reforma al artículo 29-A, fracción novena, que exige que en los comprobantes fiscales se hagan constar operaciones reales, verdaderas y existentes. El experto cuestionó la viabilidad de esta exigencia al señalar que “¿cómo haces constar un elemento subjetivo en un documento?”, cuando el propio sistema de timbrado no permite reflejar toda la actividad económica de un contribuyente.
Finalmente, advirtió que este tipo de disposiciones parecen diseñadas como una trampa legal que dificulta el cumplimiento voluntario y genera mayor carga y riesgo para los contribuyentes, en lugar de fomentar una cultura fiscal basada en certeza jurídica y proporcionalidad.

Autoridades revisaron los daños en viviendas e infraestructura, el restablecimiento de servicios bás ..
hace 46 minutos
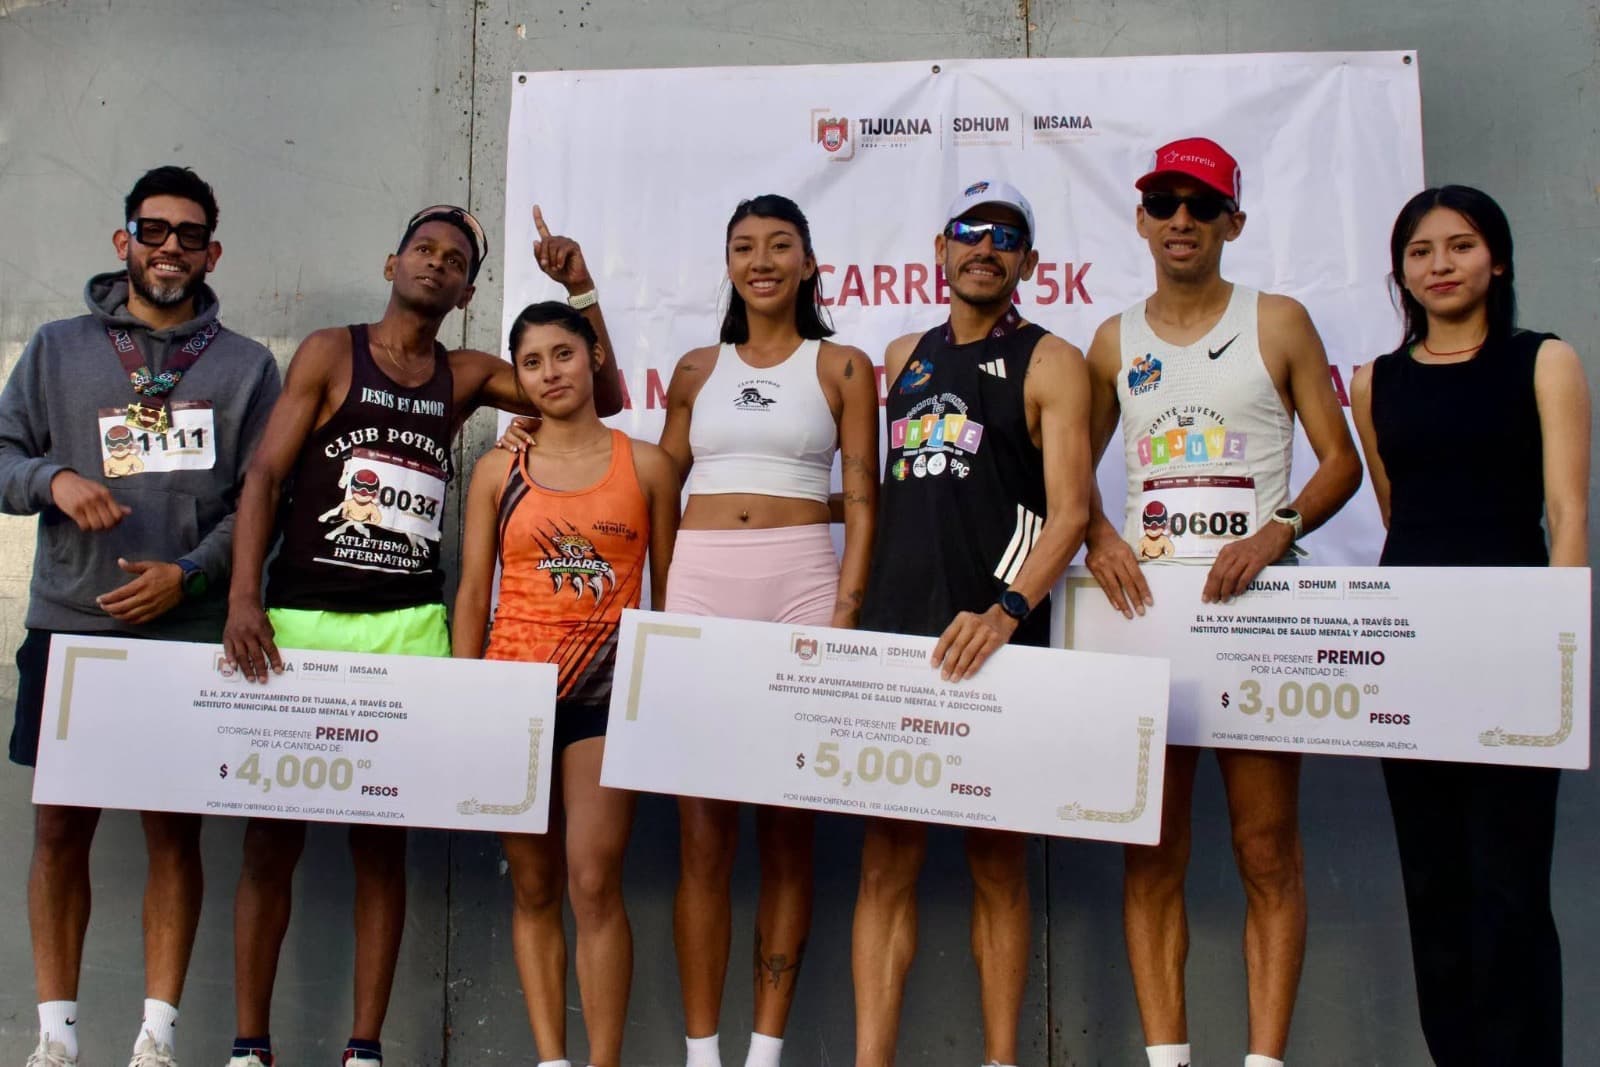
La salida y meta se ubicaron en la pista de la Unidad Deportiva CREA, donde participaron cerca de 70 ..
hace 56 minutos
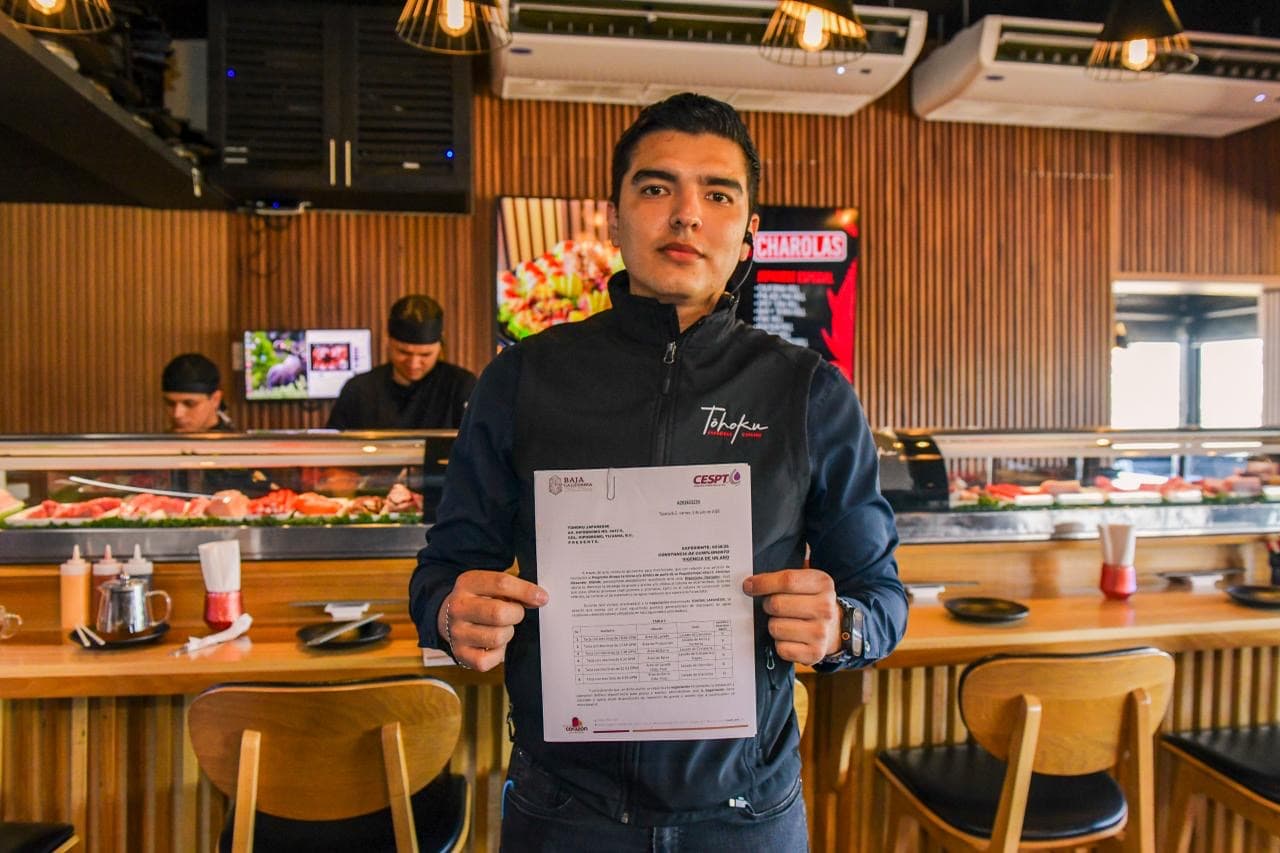
Durante 2026 se incorporaron 922 establecimientos de Tijuana y Playas de Rosarito a “Atrapa la Grasa ..
hace 2 horas
